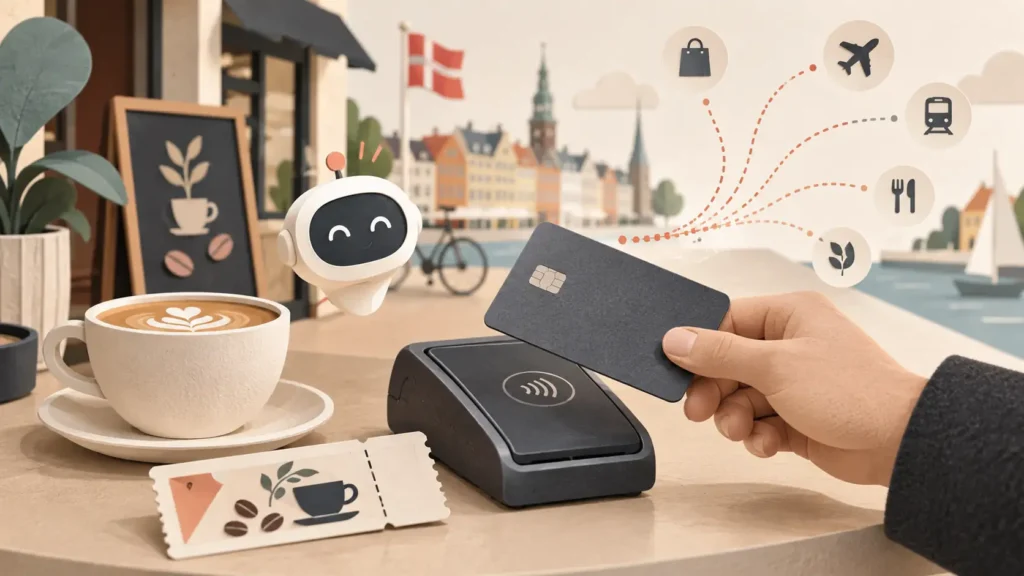
덴마크 커피 체험 예약을 상징하는 커피잔과 카드 결제 단말기, AI 도우미 일러스트
마스터카드의 AI 결제 실험은 KITE·NEAR·SOL·VIRTUAL의 직접적인 호재일까요? 지금 확인된 사실만 놓고 보면 그렇다고 말하기 어렵습니다. 덴마크의 실제 거래는 단스케은행이 발급한 마스터카드로 처리됐습니다. 코인이나 블록체인으로 결제했다는 발표가 아닙니다. 다만 AI가 사람의 허락을 받아 구매까지 마치는 흐름이 현실에서 작동한다는 사례는 됩니다.
2026년 9월 22일 공개된 새벽에온주호의 영상은 이 소식에서 출발해 AI 에이전트의 신원, 거래 실행, 정산, 에이전트 간 거래에 쓰일 수 있는 프로젝트들을 살펴봅니다. 이 글은 영상의 주제를 그대로 투자 결론으로 옮기지 않고, 발표된 결제 사실과 각 코인의 사업 가설을 나눠 정리했습니다.
덴마크에서 실제로 일어난 일
마스터카드의 9월 21일 발표에 따르면 소비자는 AI 에이전트에게 Priceless.com의 커피 시음 체험을 예약해 달라고 요청했습니다. 에이전트가 예약과 결제를 진행했고, 결제에는 단스케은행의 마스터카드와 Mastercard Agent Pay가 쓰였습니다. 기술 실행은 PayOS가 맡았습니다.
여기서 중요한 조건은 소비자의 명시적 동의입니다. 마스터카드는 구매 확인에 Payment Passkeys를 활용한다고 설명합니다. 즉 “AI가 사람 몰래 마음대로 돈을 썼다”는 이야기가 아닙니다. AI가 구매 과정을 대신하더라도 승인과 인증은 결제 구조의 일부로 남아 있습니다.
AI 결제라고 해서 블록체인 결제는 아니다
한 문장에 묶이기 쉬운 세 가지를 분리해야 합니다. 누가 구매를 지시했는가, 어떤 네트워크에서 돈이 움직였는가, 그 과정에서 특정 토큰이 필요했는가는 서로 다른 질문입니다. 이번 사례는 첫 번째 질문에는 답하지만, KITE·NEAR·SOL·VIRTUAL이 쓰였다는 근거는 주지 않습니다.
마스터카드도 별도로 Agent Connect와 판매자용 Agent Suite를 발표했습니다. 카드 네트워크 안에서 AI 쇼핑과 결제를 연결하려는 경로가 이미 있는 셈입니다. 따라서 “AI 결제가 성장한다 → 모든 결제가 온체인으로 간다”는 등식은 성립하지 않습니다.
영상에 등장한 네 프로젝트는 어디에 서 있나
| 프로젝트 | 공식 자료에서 확인되는 역할 | 토큰을 볼 때 따질 점 |
|---|---|---|
| Kite (KITE) | AI 에이전트의 신원, 지출 한도, 지갑, 결제 기록을 연결하는 Agent Passport와 전용 네트워크를 개발합니다. | 결제가 실제 Kite 네트워크에서 일어나는지, KITE 보유·수수료·스테이킹 수요가 현재 기능인지 향후 계획인지 구분해야 합니다. |
| NEAR (NEAR) | NEAR Intents는 이용자가 원하는 결과를 제시하면 실행자가 여러 체인과 자산을 오가며 거래를 처리하는 구조입니다. | 이용량 증가가 NEAR 토큰의 수수료·스테이킹 수요로 얼마나 연결되는지 별도 확인이 필요합니다. |
| Solana (SOL) | x402 등으로 API나 서비스 이용료를 스테이블코인으로 받는 AI 결제 흐름의 정산망이 될 수 있습니다. | 솔라나 거래 수수료는 SOL로 내지만, 사용자가 SOL을 직접 보유할 필요가 없도록 제3자가 대신 낼 수도 있습니다. |
| Virtuals (VIRTUAL) | 에이전트가 서로 서비스를 의뢰하고 대가를 주고받는 Agent Commerce Protocol 생태계를 구축합니다. | 그 생태계의 실제 유료 작업과 VIRTUAL을 거치는 거래가 늘어나는지 봐야 합니다. |
위 역할은 각각 Kite 개발 문서, NEAR Intents, Solana 결제 문서, Virtuals 백서를 기준으로 요약했습니다. 네 프로젝트가 이번 마스터카드 거래에 참여했다는 뜻은 아닙니다.
‘사용량이 늘면 코인도 오른다’에서 빠진 단계
예를 들어 AI 에이전트가 1,000번 결제했다고 해봅시다. 그 결제가 카드망에서 끝나면 위 네 토큰의 필수 수요는 생기지 않습니다. 온체인 결제라도 가격이 안정적인 스테이블코인으로 지불하고 수수료는 서비스 사업자가 대신 낸다면, 사용자가 해당 네트워크의 코인을 직접 살 이유는 줄어듭니다. 반대로 네트워크 수수료, 예치, 참여 자격처럼 반드시 해당 토큰을 써야 하는 절차가 있고 실제 사용량이 늘어야 연결고리를 말할 수 있습니다.
Kite의 토큰 문서도 현재 기능과 메인넷 이후 도입될 기능을 나눠 설명합니다. 발표된 계획을 이미 발생한 토큰 매수 수요처럼 계산하면 안 됩니다. Solana 역시 수수료 대납이 가능합니다. 제품 사용, 네트워크 거래, 토큰 수요, 가격 상승은 각각 다른 단계입니다.
관심이 생겼다면 이 순서로 확인
- 실제 거래 경로: 카드 결제인가, 온체인 결제인가? 사례 발표에서 사용된 사업자와 네트워크를 확인합니다.
- 실사용: 데모 한 건인지, 반복 구매와 실제 유료 고객이 있는지 구분합니다.
- 토큰 필요성: 결제·수수료·담보·접근 권한 중 어떤 단계에 토큰이 필요한지 공식 문서와 거래 자료로 확인합니다.
- 공급 변화: 토큰 유통량, 락업 해제, 인센티브 지급이 늘어나는 수요를 상쇄할 수 있는지 봅니다.
- 경쟁 경로: 기존 카드망이나 다른 체인에서도 같은 서비스를 제공할 수 있는지 비교합니다.
관련 배경은 AI 코인 개념 정리와 솔라나 분석에서 이어서 볼 수 있습니다. 개별 프로젝트의 구조와 최근 변경 사항은 발행 전후로 공식 문서를 다시 확인하는 편이 안전합니다.
자주 묻는 질문
마스터카드의 덴마크 결제에 코인이 쓰였나요?
공식 발표는 단스케은행의 마스터카드와 Mastercard Agent Pay를 명시합니다. 이 거래에 KITE·NEAR·SOL·VIRTUAL이 쓰였다는 내용은 없습니다.
그럼 AI 결제 코인은 전혀 관련이 없나요?
관련 산업에 도전하는 프로젝트들은 있습니다. 다만 이번 카드 결제 사례는 그 사업 가능성을 떠올리게 하는 배경일 뿐, 특정 토큰의 채택이나 매출을 입증하지 않습니다.
네 코인 중 어느 것이 수혜를 받나요?
현재 사례 하나로 우열을 정할 수 없습니다. 신원·실행·정산·에이전트 간 거래 중 어느 기능이 실제로 쓰이고, 그 이용이 해당 토큰의 필수 수요로 연결되는지 따로 확인해야 합니다.
결론: 이번 소식의 확실한 변화는 AI가 사용자의 승인 아래 실제 구매를 마쳤다는 점입니다. 투자 판단에서는 그 뒤에 있는 결제망과 토큰 사용을 반드시 분리해 보세요. 마스터카드 발표와 프로젝트 문서는 서로 다른 사업 경로를 설명합니다. 이 글은 2026년 9월 26일 확인 가능한 자료를 기준으로 한 정보 정리이며 매수·매도 권유가 아닙니다.